Thursday, June 30, 2022

Klaim Kerusakan Cargo Mesin Oxygen Generator - Asuransi Angkutan


Klaim Kerusakan Cargo Mesin Oxygen Generator - Asuransi Angkutan

Situasi :

Sebuah perusahaan penyedia peralatan kesehatan mengirimkan Mesin Ocygen Gerator ke sebuah Rumah sakit, dari jakarta ke Sebuah kota di pulau jawa. Setiba di tujuan, ternyata mesin generator Oxygen tersebut rusak dan tidak bisa digunakan. Pihak RS mengklaim kerusakan tersebut kepada perusahaan tersebut. Perusahaan penyedia ini mengirimkan barang melalui jasa ekspedisi dan perusahaan jasa ekspedisi ini membeli polis asuransi.

Barang Mesin Generator oxygen tersebut diimpor dari luar negeri, dan setiba di Jakarta, barang di buka lalu di inspeksi dengan berita acara, bahwa barang kondisinya baik dan berfungsi dengan baik. baru setelah itu kemudian di serahkan kepada Pihak Jasa angkutan yang akan mengirim barang ke Lokasi Tujuan yaitu Rumah sakit.

Akhirnya pihak jasa angkutan setelah menerima komplain dari Penjual barang atas kerusakan tersebut, melakukan klaim asuransi penerbit. Pihak asuransi melakukan penunjukkan Adjuster karena nilai barang cukup besar lebiuh dari Rp. 3 Milyar, dan kerugian yang diajukan biaya perbaikannya sekitar 1.3 Milyar. Dengan dukungan Analisa teknis dari Manufacturer yang diberikan Perusahaan jasa penyedia alat kesehatan berdasarkan dari hasil analisa tekniki engineering dari internal kepada pihak Manufacturer.

Investigasi :

Investigasi dilakukan oleh pihak Loss Adjuster ke lokasi Barang tersebut berada di RS, memeriksa dan melakukan interview, dan pada saat interview dinyatakan oleh pihak Pengemudi yang membawa angkutan, bahwa selama dalam perjalaanan tidak terjadi incident, dan perjalanan baik baik saja, hanya mungkin ada beberapa guncangan dari perjalanan jauh. 

Selain interview, adjuster juga memeriksa kemasan, packing danlainnya. dan pada Kondisi packing, tidak didapati kondisi packing yang rusak.

Hasil sementara :

Klaim ditolak oleh penanggung, mengingat Polis memang ICC A, namun ada pengecualian untuk Excluding Loss of or damage to the  subject  matter  due to Mechanical,  Electrical   &   Electronic  Derangement,  Rust,oxidation, Discoloration, Scratching,Denting and  Bending unless caused by ICC “C” / DAI “A” PERILS (brand new only) 

Tertanggung keberatan dengan penolakan tersebut, mengajukan banding, dan menjelaskan, mengapa Material, terutama kemungkinan goncangan terjadi selama perjalanan, sehingga dinamo jatuh mengenaik Compressor mesin, dan mengakibatnya kerusakan yang cukup parah.

Saat ini klaim masih dalam posisi "disputes" karena adanya ketidak jelasan PROKSIMA KAUSA  atas kerusakan tersebut, dan masih dalam penelitian adjuster.

Penting dalam sebuah klaim prximate cause, dan itu yang akan menentukan apakah masuk dalam jaminan polis atau tidak, juga jika masuk jaminan penentuan resiko sendiri yang diberlakukan


Klaim Pembajakan Tiang Telekomunikasi dalam Asuransi Angkutan


Klaim Pembajakan Tiang Telekomunikasi dalam Asuransi Angkutan

Situasi :

Sebuah Perusahaan Telekomunikasi memobilisasi tiang-tiang besi/baja untuk material proyek telekomunikasi seluruh indonesia melalui Perusahaan Jasa Angkutan. Perusahaan Jasa Angkutan memiliki armada internal (kekuatan sendiri) juga Outsource, Namun karena letak project site juga cukup banyak dengan multi location, tersebar di beragam lokasi, mereka menggunakan armada tambahan OUtsource dengan PKS.

\Perusahaan Jasa Angkutan ini membeli polis Asuransi angkutan dengan Jenis kondisi ICC A, dengan beberapa klausula tambahan seperti Hijacking dan lainnya.

Incident :

Pada saat barang mulai diangkut dari Gudang pemilik barang di Jakarta, dan beberapa hari kemudian, seharusnya cargo sudah diterima di lokasi tujuan, namun setelah di investigasi, ternyata sebelum Armada menyeberang ke area Sumatera, Armada di arahkan oleh oknum dari petugas outsource ini ke tempat lain dan material cargo diminta di turunkan di sebuah tempat, Supir truck menuruti perintah oknum karena menganggap ia adalah bagian dari perusahaan outsource pemberi pekerjaan. 

Sehingga, dari ratusan batang tiang yang dikirim hanya tinggal 4 batang saja, karena lainnya telah di jual oleh oknum dan dilebur pada perusaan pelebur besi. Akhirnya perusaan jasa angkutan menerima klaim ganti rugi dari pemilik barang. Akhirnya Perusahaan jasa angkutan melakukan pelaporan ke kepolisian dan juga mengajukan klaim asuransi

Hasil :

Penanggung membayar klaim tersebut nett sebesar Rp. 348.000.000,- (setelah dikurangi resiko sendiri) kepada perusahaan jasa angkutan. dan Perusahaan Jasa Angkutan membebankan Nilai resiko sendiri tersebut kepada perusahaan kerjasama outsource sebagai sanksi atas kejadian ini.

Sementara Perusahaan Jasa Ankgutan tidak mendapatkan Tuntutan Subrogasi atas kejadian ini, karena ada klausula Waiver of subrogation, dan ia termasuk dalam atau sebagai tertanggung yang tercantum dalam Polis Asuransi bersama dengan pemilik barang. 


KLAIM KERUSAKAN MESIN CAFE KOPI KARENA KECEROBOHAN KONTRAKTOR


KLAIM KERUSAKAN MESIN CAFE KOPI KARENA KECEROBOHAN KONTRAKTOR

Situasi :

Sebuah Cafe kopi yang sedang dibangun di sebuah Mall membeli Polis Asuransi Contractor All Risks & Third Party Liability, dengan nilai pertanggungan yang sudah mencakup BoQ project,  Surrounding Property dan juga Material Supplied by the Owner. 

Polis dilengkapi dengan klausula Prior Use Clause dan Extended Maintenance Cover, namun karena pekerjaan sudah hampir selesai dan polis juga sudah selesai untuk Periode Pekerjaaannya, kecuali Masa testing dan commissioning serta maintenance, Maka Owner membeli POlis Property All Risk Juga, dan segera diaktifkan ketika Polis CAR telah habis masa pekerjaannya. Ditambah Kafe juga sudah beroperasi meski soft opening. 

Incident :

Pada suatu hari, petugas kontraktor, melakukan perapihak Kabel listrik, dimana ia melakukan pemutusan kabel Power dengan kecerobohannya yang tidak disengaja, sehingga menyebabkan kerusakan pada beberap mesin yang diperasikan di Kafe yang saat itu tengah beroperasi.

Atas kejadian ini, tertanggung mengalami keruigan kerusakan untuk beberapa mesin kafe, dan mengajukan klaim asuransi dan juga memanggil beberapa teknisi vendor pembelian mesin tersebut, yang menyatakan bahwa beberapa mesin besarnya tidak bisa diperbaiki dan harus diganti.

Hasil :

Setelah dilakukan survey dan investigasi, dan berproses, akhirnya klaim diberikan penggantian oleh pihak asuransi dengan pertimbangan, kerusakan tersebut masuk dalam jaminan polis property all risks.


Monday, April 11, 2022

Berapa Besar Renumerasi Selvi ?


Berapa Besar Renumerasi Selvi ?

Teman-teman, 

Dalam beberapa kesempatan penawaran kerja dan pelimpahan tugas, seringkali kita bingung dalam menjawab pertanyaan seperti : "Berapa saya harus membayar anda ?"

Aku biasanya sebelum sampai pada tahap pertanyaan, yang :
  1. pertama dilakukan adalah MENDENGARKAN, mendengarkan apa maslahnya dan pekerjaan yang akan dilakukan.
  2. Setelah mendengarkan, aku menguraikan kembali apa yang sebenarnya calon nasabah hadapi, apa yang diperlukan, kira-kira solusi apa yang diperlukan dari beragam aspek dan keamanan penyelesaian permasalahan, untuk bisa menyelesaikannya, dengan cara yang baik dan sekaligus menjaga nama baik calon nasabah tersebut, dari segi integritas dan norma hukum.
  3. \Selanjutnya, aku meng-elaborasikan bagaimana sebaiknya, strategi, tahapan, dan durasi yang diperlukan, dan apa saja yang nantinya aku perlukan dengan tata cara yang paling mudah dari sisi calon nasabah. 
Dan setelah itu, baru Calon Nasabah memehami, seberapa rumit permasalahannya, seberapa sulit penyelesaiannya, dan banyak hal sampai calon nasabah bisa menilai sebebsarpa besar yang harus ,mereka bayar untuk melakukan pekerjaan tersebut. 

Lalu pertanyaan tersebut, baru saja bisa aku jawab, banyak pertimbangan dari sisi obrolan pendahuluan ini, misalnya, 

  • Jika pekerjaannya tidak rumit dan bisa dilakukan tanpa perlu biaya biasanya, aku tidak perlu menerapkan biaya apa apa, dan penjelasan selesai jika sudah bisa memberi solusi dan bisa dilakukan sendiri oleh nasabah
  • Jika pekerjaannya cukup rumit, dan memerlukan biasa dan lain sebagainya, aku pasti memberikan rincian biaya yang estimasinya akan dikeluarkan, namun sebatas biaya, adapun jasa renumerasi yang diperuntukkan untuk diri sendiri biasanya, aku hanya menjawab, Seberapa menurut Anda pantas buat saya, itu yang menjadi HA|LAL bagi saya, dan diperkenankan oleh Allah swt untuk saya terima.
  • Kecuali, mungkin untuk Fee Jasa Baku yang diatur oleh OJK, pastinya aku akan informasikan secara transparan dengan penjelasan dasar hukumnya. 
Jadi, dalam hal, renumerasi, ini Nilai angka yang sangat terbuka untuk di bahas sebenarnya, Aku sendiri type yang sangat percaya, bahwa rizki itu di jamin oleh Allah SWT, ketika aku menjawab dengan "Seberapa Pantas?"maka ini berlakuk reciprocal kepada si penanya, bahwa berapa yang ia sebutkan nilainya, menjadi syah bagi aku dengan AKAD KEIKHLASAN masing-masing pihak. 

Angka yang akan ditawarkan oleh mereka pasti ada bobot pertimbangan selain bisa menutup biaya aku, plus jasa terima kasihnya. 

''Dan tidak satupun makhluk bergerak (bernyawa) di bumi melainkan semuanya dijamin Allah rezekinya. Dia mengetahui tempat kediamannya dan tempat penyimpanannya. Semua (tertulis) dalam Kitab yang nyata (Lauh Mahfuzh)" QS Hud:6

Suatu hari aku mengunjungi survey ke rumah salah satu nasabah aku, rumah tinggal yang cukup megah dan besar, dan kami pun ngobrol banyak hal, termasuk tentang Rejeki, dengan terheran-heran ia bertanya, 

"' Jadi Mbak Selvi, gak pernah kuatir dengan kondisi keuangan apapun, misalnya untuk anak sekolah atau apa? misal uang di bank tinggal sedikit ? sambil terbelaklak. 

Aku hanya menjawab., Énggak\
\

Salah satu dari mereka bertanya lagi : 'Nggak kepingin apa apa mbak? Tas yang mahal gitu?''

Aku jawab ''Énggak, aku gak perlu apa apa, yang aneh-aneh, ya kalo perlu apa apa, biasanya Allah tiba tiba isikan rekening aku''

Mereka bersama sama bilang ''Ájiiib''

GRATIFIKASI Adalah

GRATIFIKASI Adalah

GRATIFIKASI Adalah

Berdasarkan KBBI Kamus Besar Bahasa Indonesia,  GRATIFIKASI Adalah pemberian yang diberikan karena layanan atau manfaat yang diperoleh.

pemberian dalam arti luas, yakni meliputi pemberian uang, barang rabat (diskon), komisi, pinjaman tanpa bunga, tiket perjalanan, fasilitas penginapan, perjalanan wisata, pengobatan cuma-cuma, dan fasilitas lainnya.

Gratifikasi dijelaskan (Laman Resmi Kemendikbud) sebagai tindakan yang tidak semuanya ilegal. Terdapat dua kategori dalam penerimaan suap yaitu gratifikasi yang tidak dan dianggap suap.

1) Gratifikasi yang dianggap suap diberikan kepada pegawai negeri dan pejabat negara yang dianggap tidak sesuai dengan kode etik untuk mempercepat proses pelayanan atau menjamin proses pelayanan selesai tepat pada waktunya atau untuk mempengaruhi keputusan.

2) Gratifikasi yang tidak dianggap suap dapat diberikan kepada pegawai negeri dan pejabat negara yang dianggap tidak berlawanan dengan kewajiban atau tugasnya.

Jadi, Gratifikasi ada yang diperbolehkan dan ada yang dilarang.
Berdasarkan UU No. 20 Tahun 2001 Pasal 12b ayat (1), 
setiap gratifikasi kepada pegawai negeri atau penyelenggara negara dianggap suap apabila berhubungan dengan jabatannya dan yang berlawanan dengan kewajiban atau tugasnya, dengan ketentuan sebagai berikut: yang nilainya Rp10 juta atau lebih, pembuktian bahwa gratifikasi tersebut bukan merupakan suap dilakukan oleh penerima gratifikasi (pembuktian terbalik); yang nilainya kurang dari Rp10 juta, pembuktian bahwa gratifikasi tersebut bukan suap dilakukan oleh penuntut umum.

Oleh Sebab itu, Gratifikasi perlu dilaporkan, karena Korupsi sering kali berawal dari kebiasaan yang tidak disadari oleh setiap pegawai negeri dan pejabat penyelenggara negara, misalnya penerimaan hadiah oleh pejabat penyelenggara/pegawai negeri dan keluarganya dalam suatu acara pribadi, atau menerima pemberian suatu fasilitas tertentu yang tidak wajar. Hal semacam ini semakin lama akan menjadi kebiasaan yang cepat atau lambat akan memengaruhi pengambilan keputusan oleh pegawai negeri atau pejabat penyelenggara negara yang bersangkutan. Banyak orang berpendapat bahwa pemberian tersebut sekadar tanda terima kasih dan sah-sah saja. Namun, perlu disadari bahwa pemberian tersebut selalu terkait dengan jabatan yang dipangku oleh penerima serta kemungkinan adanya kepentingan-kepentingan dari pemberi, dan pada saatnya pejabat penerima akan berbuat sesuatu untuk kepentingan pemberi sebagai balas jasa.

Bagaimana cara pelaporannya ? Apa Sanksi yang dikenakan ? Silahkan teman teman baca lengkap pada seitus berikut : gratifikasi kpk

Perselisihan Klaim Asuransi - Claims Disputes


Perselisihan Klaim - Claim Disputes

Teman-teman,

Seringkali dalam pengurusan klaim asuransi kita menemukan situasi perselisihan penyelesaian klaim asuransi. Perselisihan klaim asuransi biasanya terjadi karena :

  1. Klaim Ditolak, ini menjadi faktor utama, dimana nasabah merasa ia telah membeli polis asuransi untuk melindungi keamanannya dan merasa semua sudah bisa dijamin dalam polis asuransi, karena ia telah membayar premi asuransi
  2. Klaim mendapatkan nilai penggantian atau ditenttukan karenaa faktor penyebab yang berbeda dengan pendapat masing-masing para pihak, baik tertanggung atau penanggung, sehingga nilai penggantian dirasa tidak sesuai / atau tidak fair
  3. dan masih banyak lainnya, terkait dengan mekanisme dan metode serta lainnya.
Akan tetapi faktor utama penyebab perselisihan biasanya seputar 2 (dua) hal tersebut  diatas. Lalu bagaimana menghindari perselisihan klaim ini ?

Bagi Penanggung :
  • Mereka melalui petugas perwakilannya, wajib memberikan penjelasan secara menyeluruh dan jelas kepada tertanggung, isi jaminan, apa saja yang dikecualikan, bagaimana saat musibah terjadi, apa saja yang perlu dilakukan, dokumen klaim yang diperlukan, dan jangan lupa menjelaskan bahwa pada setiap pengajuan klaim, tertanggung wajib membuktikan klaim dan besaran nilai yang diajukan secara ilmiah dan rasional, melalui penyediaan dokumen. serta kemungkinannya ada pihak lain yang akan membantu proses penyelesaian klaam seperti Loss Adjuster, dan ada tindakan yang harus dilakukan, seperti inspeksi survey dan pemeriksaan validitas dokumen, dan semua itu memerlukan waktu, tidak serta merta langsung di bayar segera tanpa melalui tahap proses klaim ini,. Dan jangan lupa, penanggung atau perwakilannya wajib memiliki :time Frame" tenggat waktu proses, bukan hanya masa proses sampai dengan selesai, melakinkan tahapan proses itu harus merujuk kepada durasi berapa lama pada setiap tahapan, Dan sekiranya mungkin dibuat Diari klaim, sehingga pencatatan guliran waktu bisa dipertanggungjawabkan.\
Bagi tertanggung :
  • Tertanggung wajib menyadari dan memahami isi polis, apa saja yang dijamin, dikecualikan, kewajiban-kewajiban apa saja yang harus dipenuhi, agar polis tetap aktif, lalu pada saat terjadi musibah tindakan meminimalisir harus dilakukan demi mencegah terjadinya kerugian yang lebih besar, tindakan prevention apa saja yang perlu dilakukan untuk mencegah terjadinya kerugian, atau setelah terjadi musibah strategi apa yang harus dilakukan agar kejadian serupa tidak terjadi lagi, pembentukan emergency response team, pemeliharaan mesin kerja, sekuriti yang berjaga 24 jam, serta memahami proses dan tahapan klaim, kewajiban menjaga barang yang rusak untuk kegiatan inspeksi dan survey, serta memahami bagaiman menghitungl aim yang fair diterima, adanya aplikasi risiko sendiri dan lainnya. 
Jadi pada saat awal pembelian polis asuransi hal hal tersebut harus dijelaskan dan diminta penjelasannya, sehingga pada saat musibah terjadi tidak ada lagi perselisihan. Dan klaim bisa berjalan berproses dengan mudah dan lancar.

Semua hal tersebut, harus berjalan dua arah, masing masing memahami posisi masing masing.

Semoga bisa memberi pencerahan bagi semua pihak


Friday, February 4, 2022

Insurance Claims - Klaim Asuransi


Insurance Claim - Klaim Asuransi


Klaim asuransi adalah tuntutan dari pihak tertanggung sehubungan dengan adanya kontrak perjanjian antara asuransi dengan pihak tertanggung yang masing-masing pihak mengikatkan diri untuk menjamin pembayaran ganti rugi oleh penanggung jika pembayaran premi asuransi telah dilakukan oleh pihak tertanggung, ketika terjadi musibah yang diderita oleh pihak tertanggung.

Jenis Klaim Asuransi : 

  • Klaim Asuransi Property – Material Damage
  • Casualty / Liability
  • Financial Loss – Business Interruption

Apakah kerugian yang dialami dijamin dalam polis asuransi ?

Untuk mengetahui suatu klaim diganti atau tidak, yang perlu diperhatikan adalah :
» Resiko yang dijamin
» Resiko yang tidak dijamin
» Barang yang dijamin
» Barang yang tidak dijamin
» Kondisi-kondisi lainnya

Kewajiban Para Pihak

Prinsip UGF berlaku dengan alikasi Reciprocal Duties

Tertanggung Wajib :
  • Menginformasikan kepada Penanggung
  • Melakukan tindakan pencegahan kerugian dengan upaya terbaik nya untuk mencegah kerugian yang lebih besar lagi
  • Memberikan Dokumen Pendukung klaim
  • Memberikan kesempatan Penanggung/Wakil utk Survey dan investigasi
  • Menjamin bahwa semua hak terhadap perusahaan pelayaran atau pihak ketiga lainnya telah dijalankan dengan sebaik-baiknya.
  • Menjaga Barang yang mengalami kerusakan dengan baik untuk keperluan Proses klaim lebih lanjut.
  • Menyerahkan Hak atas salvage atau hak subrogasi kepada Penanggung saat indemnity telah dilakukan
Penanggung

  • Wajib memproses klaim lebih lanjut dan melakukan survey sesegera mungkin, jika perlu Adjuster, lakukan penunjukan Loss Adjuster sesegera
  • Wajib melakukan Assesment dengan dasar Teknik ilmu yang terkait dengan class of risks dari klaim yang terjadi dalam kemampuan yang dimilikinya, dengan menggunakan ahli independent lainnya jika diperlukan
  • Wajib meminta dokumen pendukung klaim yang relevan, dan tidak meminta dokumen pendukung tambahan yang fungsinya sama yang hanya untuk memperlambat proses klaim
  • Wajib melakukan pembayaran klaim sesuai ketentuan perundang-undangan yang berlaku

Tahapan Prosedur Klaim

  • Notification : Merujuk kepada batas waktu pelaporan klaim, 7, 14, 30 hari sesuai dengan ketentuan polis (Lisan dan tertulis) 
  • Investigation :  Fact-finding Survey di lokasi, Permintaan beberapa dokumen pembuktian atas nilai kerugian dan lainnya, Penunjukkan Jasa penilai kerugian (estimasi nilai klaim diperlukan)
  • Submission : mengirimkan dokumen pendukung klaim yang diperlukan Asuransi, pemeriksaan kesesuaian dokumen kepada polis, kelengkapan dokumen yang diminta oleh penanggung dan mengirimkan kepada pihak penanggung.
  • Discussion : Diskusi dgn pihak adjuster/perwakilan penanggung saat proses klaim sedang berjalan
  • Agreement : Asuransi menyampaikan Proposed Adjustment (Claim Settlement Offer) dan tertanggung menyampaikan persetujuan klaim dari penanggung dan kemudian dr tertanggung ke penanggung
  • Final Payment : Pembayaran klaim dari Asuransi umumnya 30 Hari setelah persetujuan nilai ganti rugi diterima oleh Penanggung dari Tertanggung
  • *(Semua tahapan sebaiknya dibuatkan Diary Claim)

Dokumen Pendukung Klaim


Loss Prevention 

  • Loss Prevention is the concept of establishing policies, procedures and business practice to prevent the loss of inventory or monies in a retail environment. Developing a program around this concept will help you to reduce the opportunities that these losses can occur and more specifically, work to prevent the loss rather than solely be reactive to them after they occur.
  • Loss Prevention biasanya menggunakan aplikasi Manajemen Risiko dalam membuat sebuah daftar aksi dan tindakan pencegahan Kerugian.
  • Tindakan Pencegahan Kerugian itu sendiri bisa digolongkan dalam 2 aktivitas :
  • Sebelum terjadi Kerugian
  • Setelah kerugian terjadi dan loss prevention diperlukan saat emergency
  • Loss Prevention pada masing-masing Profil Resiko sangat beragam bergantung pada Mainstream business pada setiap industry dan hasil riset Risks Identification and analysis terkait
  • Selain Loss Prevention, diperlukan juga Standar Baku tentang Contingency Plan dan Business Continuity Plan
  • * Sample Diberikan Lampiran Soft Copy
Perselisihan Klaim

  • SENGKETA :  “Dispute is a conflict or controversy especially one that has given arise to a particular law suit”. “Dispute clause” terminologi yang digunakan yang bisa menjadikan trigger/pemicu pemanfaatan forum arbitrase adalah “difference”. Di dalam industri asuransi, sengketa pada umumnya terkait dua (2) hal yaitu terkait tanggung jawab polis (liability) dan nilai ganti rugi (quantum of claim).
  • PENYEBAB SENGKETA : 
  • perjanjian tidak dibuat secara lengkap 
  • istilah-istilah yang digunakan tidak diberikan definisi jelas 
  • Kesalahpahaman, salah menafsirkan isi perjanjian
  • wanprestasi, 
  • inti dari sengketa yaitu salah satu pihak yang berkontrak merasa hak-haknya tidak dipenuhi 
  • kontrak asuransi menggunakan terminologi yang pada umumnya hanya dipahami oleh pelaku bisnis asuransi saja, 
  • Awam dari tertanggung tentang ketentuan ketentuan yang harus dipatuhi disclosure material facts,  warranty yang bersifat expressed maupun implied warranty 


Risks, Perils and Hazard


Risks, Perils and Hazard

  • RESIKO adalah : suatu keadaan yang tidak pasti tentang kemungkinan terjadinya suatu peristiwa yang kalau peristiwa itu terjadi (benar-benar terjadi) bisa menimbulkan 3 hal :  Kerugian / loss,  Tidak menimbulkan kerugian atau keuntungan, Memberikan keuntungan
  • PERIL : A contingency which may cause a loss or damage
  • HAZARD : a conditions which may create, decrease or increase the risk from a given peril
  • *LOSS: loss or damage in consequential of peril

Insurable Risks 

  1. Financial Measurement
  2. Homogeneous Exposures
  3. Insurable Interest
  4. Pure Risks
  5. Particular Risks (certain fundamental risks)
  6. Fortouituous
  7. Not against public policy
  8. Reasonable Premium

Mengenal Profil Resiko

  1. Membuat Daftar Aktivitas Operasional Usaha apa saja yang dilakukan 
  2. Buat Daftar pada masing-masing unit usaha, Apa saja Risiko yang diperkirakan dihadapi 
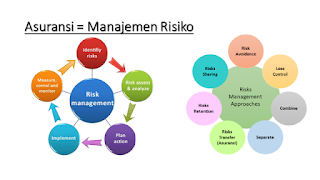
  3. Analisa semua profil risiko tersebut dan tentukan mana yang bisa di hindari, diminimisasi, Dibudgetkan untuk self-insured, dan yang bisa di alihkan kepada Polis Asuransi 


ASURANSI

asuransi

 SEJARAH ASURANSI

Sebelum Masehi (SM) : Metode Penjaminan - Mimpi Nabi Yusuf (Surah Yusuf:43-49, Injil Testamen Lama Genesus 41), 7 Tahun Makmur - 7 Tahun Kering menciptakan metode pencadangan untuk masa paceklik yad. Buku Kuno Rig Veda (bhs Sansekerta) riwayat tentang Toga kreshna (Pertanggungan). Kedua riwayat ini sebagai bukti bahwa manusia memikirkan kehidupan masa depannya

Bottomry Contract : Sebagai Awal terbentuknya asuransi. Yaitu Pembiayaan perdagangan yang memiliki sifat khusus. Pada 2250 SM Bangsa Babylonia (Irak) - Pedagang sekitar Sungai Euphrat dan Trigis berdagang dengan mengambil barang utk dijual tanpa membayar barang terlebih dahulu, tapi pembayarannya nanti disertai dengan bunga dan tambahan imbalan atas risiko yang telah dipikul oleh pemberi barang. Tapi jika barang dirampok dijalan maka pedagang dibebaskan dari kewajiban tersebut. (masih lebih primitif).

600SM - Bottomry Contract sudah digunakan
400SM - Tulisan Plutarach dan cerita tentang Demostinus merupakan petunjuk bahwa yunani telah mengenal Bottomry Contract.

215SM - Kerajaan Romati diminta supplier perlengkapan dan perbekalan tentara kerajaan untuk menerima suatu konsep pemberian perlindungan kepada mereka terhadap segala risiko kerugian yang mereka derita atas barang mereka di kapal sebagai akibat dari bahaya maritim, spt serangan musuh dan badai.

50SM - Cicero memberi penjelasan tentang praktek pemberian perlindungan terhadap keselamatan pengiriman uang atau surat berharga selama dalam perjalanan dengan imbalan balas jasa sejumnlah uang kepada pemberi perlindungan (Premi)

200 - Saudagar dan aktor di Italia mendirikan Lembaga Asuransi yang disebut Collegia Tenniorium untuk membantu para janda dan anak yati, para anggotanya. Para Bekas budak yang dipekerjakan di ketentaraan juga  membentuk organisasi serupa (Collegia Nititium) yaitu saat meninggal mendapatkan penguburan yang layak

1194-1266 - Perkembangan lembaga yang sejenis terus tumbuh sejak saat itu, sampai pada masa pemerintahan Ratu Eleanor Belgia, dibentuk UU Asuransi yang tercantum dalam Roles D’Oleron.


Pengertian


Asuransi adalah istilah yang digunakan untuk merujuk pada tindakan, sistem, atau bisnis di mana perlindungan finansial (atau ganti rugi secara finansial) untuk jiwa, properti, kesehatan dan lain sebagainya mendapatkan penggantian dari kejadian-kejadian yang tidak dapat diduga yang dapat terjadi seperti kematian, kehilangan, kerusakan atau sakit, di mana melibatkan pembayaran premi secara teratur dalam jangka waktu tertentu sebagai ganti polis yang menjamin perlindungan tersebut.
Istilah "diasuransikan" biasanya merujuk pada segala sesuatu yang mendapatkan perlindungan.

Caveat Emptor


caveat emptor is the contract law principle that controls the sale of real property after the date of closing, but may also apply to sales of other goods. 

The phrase caveat emptor and its use as a disclaimer of warranties arise from the fact that buyers typically have less information about the good or service they are purchasing, while the seller has more information. 

The quality of this situation is known as 'information asymmetry'. Defects in the good or service may be hidden from the buyer, and only known to the seller.

Doktrin Caveat Emptor. Caveat emptor adalah istilah Latin untuk “let the buyer aware”(konsumen harus berhati-hati). Hal ini berarti bahwa sebelum konsumen membeli sesuatu, maka ia harus waspada terhadap kemungkinan adanya cacat pada barang.

Fungsi


Fungsi Primer Asuransi : 
  • Risks Transfer (dengan imbalan premi)
  • Pool Fund
  • Premi Seimbang
Fungsi Sekunder Asuransi
  • Merangsang Pertumbuhan Usaha (Beban Premi Rendah)
  • Keamanan (Pelaku Usaha dapat berkosentrasi pada bisnisnya karena adanya keamanan)
  • Pencegahan kerugian 
  • Pengendalian Kerugian  (loss Prevention)
  • Manfaat Sosial : Reinstate Asset
  • Tabungan 
Fungsi Tambahan Asuransi
  • Investasi Dana : Premi yang dihimpun dari tertanggung diinvestasikan sebahagian pada beberapa investasi yang berbeda untuk memperkuat posisi keuangan dari si penanggung
  • Invisible Earnings : Resiko-resiko yang dipertanggungkan kepada penanggung si suatu negara, sebahagian akan dipertanggungkan ulang (Reasuransi) oleh penanggung tersebut pada para penanggung ulang di negara-negara lain. Bagi para penanggung ulang di negara lain, hali ini merupakan pendapatan tak nyata atau Invisible Earnings

Tujuan 


  1. Memberikan jaminan perlindungan dari risiko-risiko kerugian yang diderita satu pihak.
  2. Meningkatkan efisiensi, karena tidak perlu secara khusus mengadakan pengamanan dan pengawasan untuk memberikan perlindungan yang memakan banyak tenaga, waktu dan biaya.
  3. Pemerataan biaya, yaitu cukup hanya dengan mengeluarkan biaya yang jumlahnya tertentu dan tidak perlu mengganti/membayar sendiri kerugian yang timbul yang jumlahnya tidak tentu dan tidak pasti.
  4. Dasar bagi pihak bank untuk memberikan kredit karena bank memerlukan jaminan perlindungan atas agunan yang diberikan oleh peminjam uang.
  5. Sebagai tabungan, karena jumlah yang dibayar kepada pihak asuransi akan dikembalikan dalam jumlah yang lebih besar. Hal ini khusus berlaku untuk asuransi jiwa.
  6. Menutup Loss of Earning Power seseorang atau badan usaha pada saat ia tidak dapat berfungsi (bekerja)

Manfaat 


Secara Garis Besar, manfaat Asuransi adalah :
  1. Memberikan Rasa aman – Bagi individu, keluarga maupun kegiatan usaha, adanya proteksi asuransi, untuk menghadapi risiko yang penuh ketidakpastian, dapat memberikan ketenangan batin dan meningkatkan rasa percaya diri.
  2. Sebagai Pengendalian kerugian – ebelum melakukan akseptasi pihak asuransi seringkali melakukan survey lapangan dan memberikan rekomendasi kepada tertanggung/nasabah untuk menyelenggarakan upaya-upaya pencegahan dan penanggulangan kerugian.
  3. Untuk Dana Investasi – Untuk penunjang pendapatan non operasional melalui pendapatan hasil investasi atas premi-premi yang berakumulasi.
Secara Lebih Spesifik bagi pemilik polis, Manfaat Asuransi adalah :
  1. Membantu mengelola keuangan
  2. Memberikan jaminan perlindungan dari risiko-risiko kerugian yang diderita nasabah
  3. Meningkatkan efisiensi, karena tidak perlu secara khusus mengadakan pengamanan dan pengawasan untuk memberikan perlindungan yang memakan banyak tenaga, waktu dan biaya.
  4. Transfer Resiko; Dengan membayar premi yang relatif kecil, seseorang atau perusahaan dapat memindahkan ketidakpastian atas hidup dan harta bendanya (resiko) ke perusahaan asuransi.
  5. Pemerataan biaya, yaitu cukup hanya dengan mengeluarkan biaya yang jumlahnya tertentu dan tidak perlu mengganti/membayar sendiri kerugian yang timbul yang jumlahnya tidak tentu dan tidak pasti.
  6. Dasar bagi pihak bank untuk memberikan kredit karena bank memerlukan jaminan perlindungan atas agunan yang diberikan oleh peminjam uang.
  7. Sebagai tabungan, karena jumlah yang dibayar kepada pihak asuransi akan dikembalikan dalam jumlah yang lebih besar. Hal ini khusus berlaku untuk asuransi jiwa.
  8. Menutup Loss of Earning Power seseorang atau badan usaha pada saat ia tidak dapat berfungsi (bekerja)

Mengapa Perlu Asuransi?

  1. Kecelakaan, Kematian, Cacat dan sejenisnya yang diakibatkan oleh terjadinya kecelakaan
  2. Mengalami masalah kesehatan, mengidap penyakit dan harus mendapatkan tindakan medis oleh dokter atau rumah sakit.
  3. Kehilangan harta benda (karena pencurian, kebakaran, dan lain-lain)
  4. Kehilangan pendapatan karena efisiensi perusahaan
  5. Kerugian karena kerusahan bencana alam, situasi keamanan terganggu dan lainnya
  6. Kerugian barang dagangan yang dalam angkutan
  7. Kerugian karena ada karyawan yang tidak jujur
  8. Kemungkinan memiliki kewajiban pembayaran karena ada tuntutan pihak ketiga
  9. kerugian lainnya

Mengapa Perlu Asuransi?


Jenis-jenis Asuransi


Berdasarkan 2 Kategori besar Jenis Asuransi, Manfaatnya adalah sbb :

  • Asuransi umum / Kerugian (General Insurance)
  1. Harta Benda, memberikan proteksi atau perlindungan terhadap properti (rumah, mobil, toko, pabrik, dan yang lainnya) akibat peristiwa seperti kecelakaan, pencurian/kehilangan, kebakaran, bencana alam, dan kejadian yang tidak dapat dihindarkan lainnya.
  2. Tanggung Gugat, memberikan perlindungan kepada tertanggung terhadap klaim pihak ketiga akibat produk cacat atau kecelakaan. Misalnya mobil dapat berupa asuransi harta benda yang memberikan penggantian ketika mobil mengalami kerusakan atau kehilangan, dan/atau terhadap klaim pihak ketiga bila terjadi kecelakaan yang disebabkan oleh mobil pemegang polis.
  • Asuransi Jiwa atau Kesehatan (Life Insurance)
  1. Jiwa, memberikan perlindungan terhadap aliran dana (cashflow) atau pendapatan kepada ahli waris, jika tertanggung meninggal dunia.
  2. Cacat Tetap dan Total, memberikan perlindungan pendapatan kepada tertanggung, jika tertanggung mengalami catat tubuh sehingga tidak bisa bekerja lagi.
  3. Kecelakaan, memberikan perlindungan pendapatan kepada tertanggung apabila tergantung mengalami catat disebabkan oleh kecelakaan, atau kepada ahli waris apabila tertanggung meninggal karena kecelakaan.
  4. Kesehatan, memberikan perlindungan terhadap biaya pengobatan yang disebabkan oleh sakit penyakit.
  5. Anuitas, memberikan jaminan adanya aliran pendapatan selama mereka masih hidup. Biasanya manfaat anuitas ini diambil oleh mereka yang sudah memasuki usia pensiun. Premi anuitas dibayarkan hanya sekali di awal kontrak dan relatif mahal.

Jenis Asuransi Aset

  • Asuransi Gempa Bumi (Earthquake Insurance)
  • Asuransi Kebakaran (Fire Insurance)
  • Asuransi Mesin (Machinery Breakdown)
  • Asuransi Property All Risks (Industrial All Risks) 
  • House Holder Insurance
  • Motor Vehicle Insurance and Third Party Liability Insurance
  • Moveable Property All Risks Insurance

Jenis Asuransi Keuangan

  • Advance Loss of Profit  (Alop) – Foll. En
  • gineering Insurance
  • Bank Guarantee
  • Business Interruption Insurance (following PAR, Fire, MB)
  • Contra Bank Guarantee
  • Delay in Start Up – Foll. Project Insurance
  • Money Insurance
  • Surety Bond

Jenis-Jenis Asuransi Engineering

  • Boiler Pressure Vessel Insurance
  • Civil Engineering Completed Risks Insurance
  • Comprehensive Machinery Insurance
  • Construction, Erection All Risks & Third Party Liability Insurance
  • Contractor’s All Risks & Third Party Liability Insurance
  • Contractor’s Plant and Machinery Insurance
  • Cyber Risks Insurance (Internet of Things – IoT)
  • Deterioration of Stock Insurance
  • Electronic Equipment Insurance
  • Equipment All Risks Insurance
  • Erection All Risks & Third Party Liability Insurance
  • Heavy Equipment & Third Party Liability Insurance
  • Machinery Breakdown Insurance
Jenis Jenis Asuransi Industri Aviasi
  • Airport Coverage Insurance
  • Aviation Hull and Machinery Insurance including Third Party Liability Insurance
  • Combined Single Limit Insurance
  • Hangar Keeper’s Liability Insurance
  • Loss of Licenses Insurance
  • Personal Accident “Aircrew” Insurance
  • Public and Passengers Liability Insurance
  • War Risks Insurance Cover extension

Jenis-Jenis Industri Marine / Maritim

  • Bailee’s, Warehousemen’s, Forwarder’s Liability Insurance
  • Charterer’s Liability Insurance
  • Container Insurance 
  • Container Terminal Insurance
  • Marine Builder’s Risks insurance including its TPL
  • Marine Cargo Insurance
  • Marine Hull and Machinery including Third Party Liability Insurance
  • Marine Liability Insurance
  • Port Liability Insurance
  • Protection and Indemnity Insurance
  • Ship Repairer’s Liability Insurance
  • Stevedore’s Liabilities Insurance
  • Stock Through Put Insurance
  • Yacht & Boat Insurance and its TPL
  • Port & Maritime Infrastructures : to Include all Plant, Equipment, Operations and its liability etc.

Jenis Jenis Asuransi Liability / Casualty

  • Automobile Liability Insurance
  • Comprehensive General Liability Insurance
  • Director’s and Officer’s Liability Insurance
  • Employer’s Liability Insurance
  • Environmental Liability Insurance
  • Medical Mal Practice Insurance
  • Personal Liability Insurance
  • Product Liability Insurance
  • Professional Indemnity Insurance
  • Professional Liability Insurance
  • Public and Product Liability Insurance
  • Public Liability Insurance
  • Statutory Liability Insurance
  • etc
Jenis-Jenis Asuransi Oil and Gas
  • Land Rig Insurance 
  • Equipment Insurance
  • CPM
  • Gantry
  • etc
Jenis Asuransi HR dan lainnya
  • Hospitalisation Insurance
  • Group Term Life Insurance
  • Personal Accident Insurance
  • Travel Insurance
  • Hole in One (Golf)
  • Workmens’ Compensation
  • Fidelity Guarantee Insurance
Info lebih lanjut selvi.aldriani@gmail.com atau wa 08180-7000-928


Monday, March 15, 2021

PRINSIP ASURANSI - PROXIMATE CAUSE - PRINSIP SEBAB AKIBAT


PRINSIP ASURANSI - PROXIMATE CAUSE - PRINSIP SEBAB AKIBAT

Definisi : 

proximate cause

is an active cause, efficient cause that chain of events that lead to a result without the intervention of the start and working actively from a new and independent.

Dengan arti bahwa :

Adalah penyebab aktif, efisien yang menggerakkan suatu rangkaian peristiwa yang membawa akibat tanpa adanya intervensi  dari sesuatu kekuatanpun yang timbul dan bekerja secara aktif dari suatu sumber yang baru dan berdiri sendiri.

Proximate cause bukan berarti penyebab awal / akhir tapi penyebab yang dominan ataupun penyebab yang efisien dan operatif.


PRINSIP ASURANSI - CONTRIBUTION


PRINSIP ASURANSI - CONTRIBUTION

Definisi :

”hak seorang penanggung untuk meminta para penanggung lain yang turut bertanggung jawab kepada tertanggung yang sama untuk turut menanggung suatu kerugian tertentu yang ganti rugi penuhnya (full indemnity) telah dibayar oleh penanggung yang pertama tersebut. Jika full indemnity belum diterima oleh tertanggung, maka tertanggung akan meminta ganti rugi itu dari semua penanggung yang terlibat dalam kerugian itu dengan cara yang jujur (fair)”

Kotribusi timbul :

o Ada dua atau lebih polis indemnity

o Common interest

o Common Perils

o Common Subject Matter of Insurance

o Masing-masing poils memiliki tanggung jawab membayar kerugian tsb.

Alasan Kontribusi diperlukan :

Mencegah tertanggung mencari keuntungan dari kerugian dengan cara meminta penggantian dari beberapa polis asuransi.

Dasar Penetapan Kontribusi : Rateable Proportion – bagian-bagian yang seimbang.

Cara menghitung rateable Proportion :

o Metode Sum Insured

o Metode Independent Liability

In the Market Practice – Sample :

o Rumah diasuransikan :

- Polis A Rp. 200 Juta, Polis B Rp. 400 Juta

- Klaim Rp. 240 Juta

- Kontribusi – perhitungan Metode Sum Insured:

· Polis A : 200/(200+400) x 240 Juta = 80 juta

· Polis B : 400/(200+400) x 240 Juta = 160 juta

Total Klaim dibayar Rp. 240 Juta

o Rumah diasuransikan :

- Polis A Rp. 2M, Polis B Rp. 1M

- Value at Risk : 4,5M (under insurance – average)

- Klaim Rp. 450 Juta

- Kontribusi – perhitungan Metode Independent Liability

· Independent Liability Polis A :

2M/4,5M x 450 Juta = 200 juta

· Independent Liability Polis B :

1M/4,5M x 450 Juta = 100 juta

· Liability menjadi tanggungan tertanggung sendiri

1,5M/4,5M x 450 Juta = 150 juta

· Total Klaim dibayar dari asuransi : Rp. 300 Juta

o Gudang asuransikan :

- On all content Polis A Rp. 20M, On Stock Polis B Rp. 15M

- Value at Risk Stock : Rp. 20M & conten 5M (under Insurance)

- Klaim Stock Rp. 10M

- Kontribusi – [erhitungan Metode Independent Liability

· Independent Liability Polis A :

20M/20M + 5M x Rp. 10M = Rp. 8M

· Independent Liability Polis B :

15M/20M + 5M x Rp. 10M = Rp. 7.5M

Independent Liability A+B = 15.5M

· Maka Klaim dibayar :

o Polis A : 8/15.5 x 10M = Rp. 5.2M

o Polis B : 7.5/15.5 x 10M = Rp. 4.8M

Total klaim dibayar Rp. 10M

Modifikasi Prinsip Kontribusi :

o Non Contribution Clause

o More Specific Cluse

o Market Agreement tertentu

Apa peran broker agar tertanggung tidak memperoleh keuntungan dalam hal klaim asuransi ?

o Memberikan penjelasan pada awal penutupan bahwa prinsip asuransi adalah menempatkan posisi tertanggung pada kondisi keuangan yang sama, jadi tidak dimungkinkan dengan adanya perolehan keuntungan yang berkaitan dengan pembayaran klaim

o Meminta pihak tertanggung untuk men-disclose perjanjian kerjasama kepada pihak lain

PRINSIP ASURANSI - SUBROGATION (Subrogasi)


PRINSIP ASURANSI -  SUBROGATION (Subrogasi)

Definisi :

”an Insurer, having indemnified a person, is entitled to receive back from the insured anything he may receive from any other source”

(seorang penanggung yang telah membayar kerugian sesuai barang yang dipertangungkan, menggantikan si tertanggung dalam segala hak yang diperolehnya terhadap orang-orang ketia berhubung dengan menerbikan kerugian tersebut dan si tertangggung itu adalah bertanggung jawab untuk setiap perbuatan yang dapat merugikan hak si penanggung terhadap orang-orang ketiga itu”

Subrogasi sebagai pendamping Indemnity (Corollary of indemnity)

Besar hak subrogasi

Karena subrogasi merupakan pendamping indemnity maka penanggung tidak berhak menerima lebih besar dari jumlah yang telah dibayar oleh pihak penanggung.

Subrogasi Timbul :

o Perbuatan melawan hukum

o Kontrak atau perjanjian

o Statue (undang-undang)

o Pokok pertanggungan (subject matter of insured)

Dalam hal ex-gratia – penanggung tidak berhak mendapatkan hak subrogasi (hilang) Modifikasi Subrogasi :

o Knock for knock agreement

o Third Party Sharing Agreement

Dalam jenis penutupan asuransi apa prinsip ini masih diimplementasikan ?

o Hampir semua jenis polis asuransi, kecuali kendaraan

Dalam jenis asuransi apa prinsip ini sulit atau tidak mungkin dilaksanakan ?

o Polis yang dilekatkan klausula – waiver of subrogation

o Polis asuransi kendaraan – knock for knock agreement

Apa peran broker agar tertanggung tidak memperoleh keuntungan dalam hal klaim asuransi ?

o Memberikan penjelasan pada awal penutupan bahwa prinsip asuransi adalah menempatkan posisi tertanggung pada kondisi keuangan yang sama, jadi tidak dimungkinkan dengan adanya perolehan keuntungan yang berkaitan dengan pembayaran klaim (dalam hal pengalihan salvage, atau hak tuntut kepada pihak ketiga)

o Meminta pihak tertanggung untuk men-disclose perjanjian kerjasama kepada pihak lain


PRINSIP ASURANSI - INDEMNITY

PRINSIP ASURANSI - INDEMNITY

 PRINSIP ASURANSI - INDEMNITY

Definisi :

”an exact financial compensation to place the insured in the same financial position after a loss as he enjoyed immediately before it occurred”

(suatu mekanisme dimana penanggung memberikan kompensasi keuangan dalam usaha untuk menempatkan tertanggung pada keadaan posisi keuangan yang sama/semula seperti sebelum terjadi kerugian”

Konsep :

Prinsip fundamental, posisi tertanggung tidak akan lebih baik atau buruk

Hubungan Indemnity dengan Insurable Interest :

o Kepentingan keuangan adalah atas obyek pertanggungan yang diasuransikan

o Penggantian tidak melebihi nilai insurable interest

Tata Cara Pemberian Indemnity :

o CASH – bayar tunal sesuai dengan kondisi polis

o REPAIR – Perbaikan atas kerusakan (mobil di bengkel)

o REPLACEMENT – Cincin mata berlian hilang, diganti dari Toko berlian

o REINSTATEMENT – Umumnya di asuransi property

Faktor yang membatasi Indemnity :

o Harga Pertanggungan

o Average – Under Insurance

o Excess

o Franchise

o Limit

I n h o u s e T r a i n i n g b y S e l v i A l d r i a n i

o Deductible

Faktor yang perlu dipertimbangkan :

o Salvage

o Abandonment

Modifikasi Indemnity :

o Reinstatement Memorandum

o New for Old

o Agreed Additional Costs

o Valued Policy

Consequences of Indemnity

o Tertanggung harus buktikan kerugian yg dapat dinilai dengan uang

o Ganti rugi dihitung berdasarkan kerugian yg benar2 diderita tertangun

o Ganti rugi tidak berhak diterima tertanggung jika tidak menderita kerugian

o Jika ganti rugi telah diterima, hak ganti rugi kepada pihak ketiga pindah ke asuransi

o Tertanggung tidak bilhe mendapatkan ganti rugi lebih dari 1 kali atas peristiwa yg sama yg terjadi atas pertangungan yg sama pula.

o Tertanggung tidak boleh menerima ganti rugi melebihi dari total nilai pertanggungan (dalam hal prinsip kontribusi)


Seberapa penting tertanggung mengetahui prinsip indemnity ?

o Tertanggung harus mengetahui dan memahami bagaimana mekanisme perhitungan pembayaran premi ketika klaim terjadi, agar tertanggung bisa mendapatkan nilai pembayaran klaim yang optimal

Agar tertanggung menerima pembayaran klaim yang optimal sesuai nilai pertanggungan, apa yang dilakukan broker dalam penerbitan polis asuransi ?

o memastikan kepada tertanggung bahwa nilai pertanggungan yang dicantumkan dalam polis harus merefleksikan nilai yang merefleksikan nilai aset sebenarnya pada saat penutupan asuransi

o Menerangkan kondisi Average pada kasus nilai pertanggungan jauh lebih rendah dari harga sebenarnya

o Menerangkan adanya proses perhitungan ganti rugi atas dasar harga pemulihan

Sebutkan 2 wording maupun klausula yang relevan (untuk PAR & Heavy Equipment)

o Reinstatement Value Clause

o Average Relief Clause

o Agreed Value Clause

o New for Old

o New Replacement Value Clause

Berikan contoh kasus

o Tertanggung asuransikan Unit HE dengan HP sebesar Rp. 80. Saat kerugian terjadi ternyata Nilai Unit Rp. 100, dengan total kerugian Rp. 40.

o Berdasarkan Prinsip Indemnity Polis HE adalah NRV New replacement Value, maka tertanggung dianggap memiliki polis under-insured, sehingga pembayaran klaim yang diterima tidak optimal, yaitu 80/100 x 40 (Average Condition)

PRINSIP ASURANSI - INSURABLE INTEREST (HAK UNTUK MENG-ASURANSI-KAN


PRINSIP ASURANSI - INSURABLE INTEREST (HAK UNTUK MENG-ASURANSI-KAN

PRINSIP ASURANSI - INSURABLE INTEREST (HAK UNTUK MENG-ASURANSI-KAN

Definisi :

”legal right to insure arising out of a financial relationship, recognized at law between the insured and the subject matter of the insurance)

(hak untuk mengasuransikan, yang timbul dari suatu hubungan keuangan, antara tertanggung dengan yang diasuransikan, dan diakui secara hukum).

Konsep karakteristik Insurable Interest

o Homogeneous Exposure

o Financial Judgement

o Pure Risk / Fundamental Risk

o Furtoitus

o Not against the law

o Insurable Interest


Subject Matter of Insurance – Obyek Pertanggungan

Subject Matter of Contract – Pokok Perjanjian


Unsur2 pokok dalam unsur Insurable Interest :

o Objek pertanggungan (Benda, jiwa dll)

o Ada Subject matter of Insurance yang menimbulkan tanggung jawab hukum/unsur hubungan kepentingan

o Tertanggung memiliki kemungkinan kerugian jika terjadi sesuatu thd object

o Hubungan yang sah secara hukum

Insurable Interest tercipta karena :

o At common law (kepemilikan rumah)

o Berdasarkan suatu kontrak (sewa rumah, angkutan barang)

o Perundang-undangan

Kapan Insurable Interest ada :

o Saat penutupan (jiwa)

o Saat terjadi kerugian (asuransi pengangkutan)

o Saat penutupan & Kerugian

Peran Broker agar prinsip ini diterapkan dengan baik

o Memberikan penjelasan bahwa obyek pertanggungan harus memiliki kepentingan untuk diasuransikan

Apakah praktek ini diterapkan dengan baik saat ini ?

o Ya masih

Dalam penutupan apa jenis asuransi ini sering ada kesalahan ?

o Asuransi harta benda

Berikan contoh kasus

o Asuransi harta benda, tertanggung mengasuransikan barang2 stok saja, karena tertanggung berpikir bahwa gedung adalah sewa, padahal dalam kontrak perjanjian sewa, tertanggung memiliki liability terhadap gedung tsb. Pada saat terjadi klaim kebakaran gedung tidak diganti dalam polis tapi tertanggung mendapatkan tuntutan dari pemilik gedung

PRINSIP ASURANSI - UTMOST GOOD FAITH (PRINSIP ITIKAD BAIK)


PRINSIP ASURANSI - UTMOST GOOD FAITH (PRINSIP ITIKAD BAIK)

PRINSIP ASURANSI - UTMOST GOOD FAITH (PRINSIP ITIKAD BAIK)

Definisi

“A positive duty to voluntary disclose accurately and fully all facts material to the risk being proposed, whether asked for them or not”

(tertanggung memiliki kewajiban untuk menyampaikan seluruh fakta-fakta penting sehubungan dengan resiko yang akan diasuransikannya baik ditanya maupun tidak)

Reciprocal Duty :

Duty of Disclosure berlaku juga bagi penanggung (timbal balik)

Definisi Material facts :

“Every circumstances is material which would influence the judgement of a prudent insurer in fixing the premium or determining whether he will take the risk”

(Suatu fakta dianggap penting apa bila fakta tersebut dapat mempengaruhi pertimbangan seorang underwriter menetapkan suku premi atau pertimbangan untuk memutuskan apakah ia bersedia menerima pertanggungan yang diminta oleh calon tertanggung atau tidak)

Fakta yang wajib disampaikan :

o Fakta menurut sifat dan jenis secara internal lebih besar dari diperkirakan

o Faktor external menjadikan resiko lebih besar dari normal

o Kemungkinan jumlah kerugian lebih besar daripada yang diperkirakan scr normal

o Loss History

o Penolakan atau dikenakannya TC yg kurang baik dari asuransi lain sebelumnya

o Fakta sehubungan dengan hak subrogasi

o Adanya polis lain yang sudah dimiliki

o Detil mengenai objek ertanggungan secara lengkap

Fakta yang tidak perlu disampaikan

o Hukum

o Meringankan resiko

o Sudah diketahui penanggung

o Yg dijamin dalam suatu warranty

o Tidak diteahui tertanggung

o Yg sudah dilihat surveyor

Prinsip UGF berlaku pada :

o Awal Pertanggungan

o Saat Polis Berjalan

o Saat Renewal

Representation

o Pertanyaan lisan atau tertulis yang dibuat selama negosiasi untuk suatu kontrak baik mengenai fakta material atau tidak. Fakta sungguh-sungguh (substantially true)

o Pelanggaran harus material untuk dapat di repudiate

o Biasanya tidak tercantum dalam polis

Warranties

o Janji, subseder thd perjanjian polol, bila dilanggar pihak yang mengalami kerugian dapat menuntut ganti rugi

o Ada 2 (express warranty & implied warranty)

o Express warranty : premium payment warranty clause

o Implied warranty : MIA 1906 Sect 39&41 – kapal laik laut

o Pelanggaran harus benr-benar dilakukan

o Dicantumkan dalam polis (kecuali implied warranty)


Pelanggaran prinsip UGF

o Innocent Breaches (tidak disengaja)

 Non Disclosure (accidental) – mengira fakta tsb tidak material

 Innocent Misrepresentation (tidak sengaja melakukan kesalahan) – tidak mengetahui atau kurang teliti

o Fraudulent Breaches (sengaja)

 Concealment – Wilful – sengaja menyembunyikan/tidak beritahu

 Fraudulent misrepresentation – sengaja memberikan informasi yang salah

Sanksi pelanggaran Prinsip UGF

o Abaikan the breach

o Repudiate the contract

o Sue for delivery & Cancell Policy

o Refuse to pay claims

o Sue for damages in addition

Saat ini apakah penerapan prinsip ini dilaksanakan secara benar ?

o Relatif masih cukup baik

Implementasi Broker apa saja baik terhadap penanggung dan tertanggung

o Broker kepada tertanggung

 Memberikan informasi tentang keberadaan perusahaan kepada tertanggung

 Memberikan bimbingan kepada tertanggung untuk isi survey questioner atau for aplication

 Memberikan informasi dalam hal pengungkapan fakta material dan akibat jika terjadi pelanggaran UGF

 Memberikan penjelasan kepada tertanggung tentang isi dan kondisi polis

 Memberikan informasi mengenai perkembangan di asuransi

o Broker kepada penanggung

 Mempresentasikan keadaan sesungguhnya atas obyek resiko yang akan ditutup sepengathuan broker

 Menyampaikan hal-hal yang diketahui broker meski tidak disampaikan oleh tertanggung

 Membina hubungan baik kepada pihak penanggung sehingga pihak penanggung sehingga penanggung akan bersikap kooperatif dalam memberikan cover yang paling sesuai untuk nasabah broker

 Mengungkapkan dokumen-dokumen klaim yang akurat untuk kemudahan proses klaim yang dilakukan oleh penanggung.

Alat apa yang digunakan Broker prinsip ini diimplementasikan dengan benar ?

o Proposal Form

o Survey Questioner

o Survey Risk

o Website

o Laporan Keuangan

o Perizinan

Contoh kasus akibat tidak diterapkan prinsip ini

o Kendaraan yang diasuransikan dan tidak di survey penanggung. Kendaran tersebut sebenarnya sudah dalam keadaan rusak. 1 Bulan setelah penutupan polis tertnggung klaim, sehingga penanggung mengalami kerugian atas kecurangan tertanggung (fraud)

o Akibat : Polis Batal, Tuntut si pelanggar atau membiarkan contoh berjalan.


Tuesday, February 9, 2021

eMoney Aplikasi Uang Digital


eMoney Aplikasi Uang Digital

Teman-teman, 

Masyarakat Global, saat ini sedang dimanjakan dengan beragam aplikasi digital yang semakin memudahkan kita untuk melakukan transaksi secara online. 

Kali ini topiknya adalah eMoney, Aplikasi Uang Digital. Fokus bahsan disini adalah yang terkait dengan Dompet Digital yang jumlah aplikasinya cukup banyak ya, OVO, GoPay, Dana, dan lainnya. Aplikasi ini memberikan kita kemudahaan dalam melakukan transaksi, terlebih lagi biasanya banya promo dan diskon serta penawaran menarik saat melakukan pembelian, dengan iming-iming fasilitas belanja yang lebih murah pada merchant-,erchant terterntu yang menjadin kerja sama dengan aplikasi domppet digital ini. 

Tahukah teman teman ? bahwa untuk memiliki akun Dompet digital ini sangat dan sama sekali sangat mudah ? semudah banget juga untuk orang-orang yang tidak bertanggung jawab menggunakan untuk tindakan penipuan digital. 

Disinilah letak kelemahannya dompet Digital. 

Pada sebuah sample aplikasi Dompet Digital yag namanya cukup terkenal, di atur bagian pentingnya adalah sbb (tidak semua Syarat dan ketentuan diulas disini ya) hanya bagian yang penting :

  • Membership ada 2 macam, 
    • Reguler, tanpa verifikasi, saldo maksimal Rp. 2 Juta
    • Premium, dengan verifikasi KTP, saldo maksimal Rp. 10 Juta
  • Tata Cara mendaftar yang sangat mudah :
    • Download dan Install aplikasi XXX lewat Google Play Store di smartphone Anda.
    • Isi data pribadi seperti nama, nomor telepon, dan alamat e-mail.
    • Masukkan kode OTP lewat SMS dan e-mail.
    • Tunggu proses verifikasi dan pilih kode keamanan Anda.
    • Akun XXX Anda akan segera aktif.

Nah, disinilah letak dimana kemudahan membuka peluang bagi para oknum yang jahat melakukan peluang penipuan Digital. 

Fokus Pada Membership Reguler, dimana akun dengan saldo maksimal Rp. 2.000.000,- tidak diverifikasi ? at least KTP ? tidak diwajibkan. Seandainya begini :

  1. Saya menggunakan Nama Anda misalnya public figur deh, dengan menciptakan alamat Email menggunakan nama orang lain. 
  2. Saya membeli Nomor HP yang digunakan untuk melakukan pendaftaran Akun Dompet Digital
  3. Kedua itu, alamat email dan Nomor telefon saya gunakan untuk mendaftar akun XXX atas nama anda, Validasi terkirim sempurna, karena aplikasi Dompet Digital ini tidak akan melakukan verifikasi Nomor HP itu apakah benar terdaftar sesuai dengan alamat email atau nama yang diberikan. 
  4. Well, mudah mengaktifkan akun Dompet Digital Reguler kan ? 
  5. Kemudian, Nomor HP atau alamat email, dimanfaatkan untuk di bundling dengan membajak akun media sosial anda, atau Menggunakan aplikasi Whatsapp dengen profil yang bisa dicuri dari media sosial. Atau mengclonnning media Sosial atas nama anda untuk tujuan penipuan digital
  6. Dari sini, saya bisa menghub rekan anda, jaringan anda untuk meminjam atau meminta uang. 
  7. Misalnya satu orang saya meminta hanya 500.000, misalnya saya dekati 4 atau 6 orang, minimal probabliitasnua akan percaya 3 orang dan mentransfer ke rekening Dompet Digital saya. 
  8. Aman kan ? karena dompet digital tersebut di atas namakan orang lain, bukan atas nama saya sendiri. artinya orang atau teman anda yang kena tipu tidak akan bisa melacak saya, apalagi orang yang memeiliki nama aslinya, sulit pasti menemukan saya
  9. saya bisa lakukan itu secara berkala, untuk memenuhi syarat maksimum saldo tidak lebih dari 2 Juta, 
  10. atau jika saya ingin sekaligus mendapatkan banyak transferan, misalnya saya bukan 10 Akun sekaligus, maka bisa 500.000 x 4 orang x 10 Akun = lumayan 20 Juta ya. luarrr biasa. 
Jadi teman teman, hati hati dengan akun anda, da buat disclaimer jika kalian mengalami hal ini, karena MENGURUS PEMBLOKIRAN AKUN PALSI tersebut JAUH LEBIH SULIT dibandingkan cara mendaftarnya. Kenapa ? karena akan :
1. Memakan waktu yang panjang
2. Kalian harus ada surat Laoran ke kepolisian
3. Selain itu, kalian harus bisa mendapatkan Surat Permintaan Blokir dari Kepolisian dan itu sulit bahkan mahal

Saya pernah obrolkan hal ini kepada rekan-rekan di Regulator (OJK) meski tidak formal, masih dalam bentuk wacana diskusi ringan, dimana ada kekeliruan dalam  menerapkan SOP Pendaftaran dan Permintaan Blokir Akun gadungan, dimana saat itu saya usulkan untuk :

  • Syarat Pendaftaran harus merujuk kepada ketentuan Perbankan - Mutlak, tidak ada fasilitas UNVERIFIED berapapun nilai maksimalnya. 
  • Syarat pemblokiran Akun Palsu, cukup Surat Laporan Kepolisian saja, dimana surat laporan kepolisian ytsb sudah melalui verifikasi preliminary oleh pihak kepolisian yang dibuktikan dengan adanya kehadiran Pihak KORBAN YANG NAMANYA DIGUNAKAN, DAN PIHAK YANG MELAKUKAN TRANSFER PEMBAYARAN, hadir bersama saat melaporkan. 
Kira-kira menurut teman-teman bagaimana ?